증권가 "3분기도 에너지 개선"…미얀마·세넥스 효과
상반기 에너지 영업익 3969억, 소재 3799억 웃돌아
美 셰일가스 인수·멕시코 KAI 공급망 지원
상반기 에너지 영업익 3969억, 소재 3799억 웃돌아
美 셰일가스 인수·멕시코 KAI 공급망 지원
|
29일 에프앤가이드에 따르면 포스코인터내셔널의 3분기 연결 기준 영업이익 컨센서스(증권사 평균 전망치)는 3761억원으로, 전년 동기 대비 19.1% 증가할 것으로 예상된다. 증권가에서는 에너지 사업의 실적 개선세가 3분기에도 이어질 것으로 보고 있다. 흥국증권은 보고서를 통해 "미얀마 가스전 판매가격 상승과 LNG·터미널 수익성 개선, 호주 세넥스 증산 등이 3분기 에너지 실적에 긍정적으로 작용할 것"이라고 전망했다.
실제 상반기에도 에너지 사업은 매출 규모를 웃도는 수익성을 보였다. 에너지 부문 매출은 2조4266억원으로 전년 동기 대비 36.9% 증가했고, 영업이익은 3969억원으로 38.8% 늘었다. 반면 소재 부문은 매출 21조2350억원, 영업이익 3799억원을 기록했다. 소재 부문의 매출이 에너지 부문의 약 8.8배에 달했지만, 영업이익은 오히려 에너지 부문이 약 170억원 많았다. 매출은 여전히 소재 사업이 주도하고 있지만, 수익성 측면에서는 에너지 사업의 존재감이 커지고 있는 셈이다.
에너지 사업이 핵심 수익원으로 부상하면서 관련 투자도 확대되고 있다. 포스코인터내셔널은 미국 펜실베이니아주 마르셀루스 분지의 셰일가스 생산자산을 5억5000만달러에 인수하고, 오는 11월 중순 거래를 마무리할 예정이다. 인수가 완료되면 미얀마와 호주에 이어 미국까지 가스 생산거점을 확대하게 된다. 생산지역 다변화를 통해 공급 안정성을 높이는 동시에 향후 LNG 조달과 트레이딩에 활용할 수 있는 자체 가스 물량도 확보할 수 있을 것으로 기대된다.
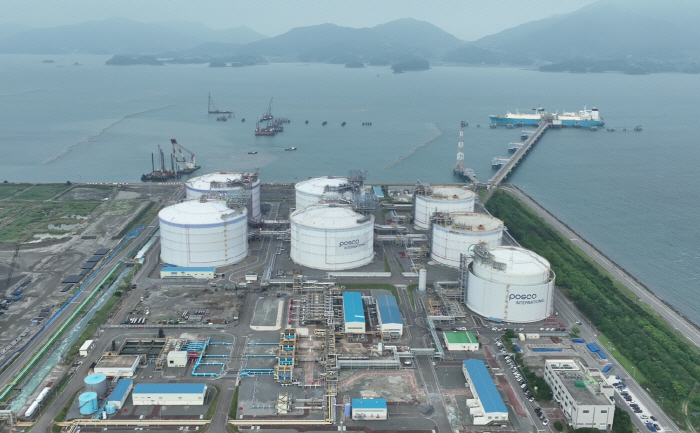
기존 LNG 인프라에 대한 투자도 이어지고 있다. 6월 말 기준 광양 제2 LNG터미널에는 총사업비 8668억원 가운데 7509억원이 투입됐다. 미얀마 가스전 생산기간 연장 사업에도 총 1조291억원 중 3602억원이 집행됐다. 두 사업의 잔여 투자액은 총 7848억원이다. 미국에서 생산한 가스 일부를 액화해 2029년 이후 싱가포르 자회사 센트룩스와 연계하는 방안도 검토하고 있다. 가스 생산부터 액화·저장·운송, 트레이딩까지 사업 간 연계성을 강화해 에너지 밸류체인 전반의 경쟁력을 높이겠다는 구상이다.
에너지 부문에서는 직접 자산 투자를 확대하는 한편, 다른 사업에서는 기존 해외 네트워크를 활용해 신규 시장 개척에 나서고 있다. 포스코인터내셔널은 최근 한국항공우주산업(KAI), 멕시코 항공우주산업협회(FEMIA)와 업무협약을 맺고 현지 항공우주 공급망 구축에 착수했다. 지난해 10월 KAI와 글로벌 항공우주 시장 공동 진출을 위한 협약을 체결한 데 이어 협력 범위를 멕시코 현지 공급망으로 구체화한 것이다. 기존 무역 네트워크와 해외 사업 경험을 바탕으로 항공우주 분야에서도 새로운 사업 기회를 발굴한다는 계획이다.
에너지 사업의 실적 개선이 이어지는 가운데 미국 가스전 인수와 LNG 인프라 확충, 멕시코 항공우주 사업 진출이 중장기 성장동력으로 자리 잡을 수 있을지 주목된다. 특히 대규모 투자가 실제 생산량 확대와 수익성 개선으로 이어지는지가 향후 사업 확장의 성과를 가를 전망이다.
포스코인터내셔널 관계자는 "희토류, 영구자석 등 미래 산업의 핵심 소재 공급망을 선점해 '글로벌 솔루션 프로바이더'로서 위상을 공고히 하겠다"고 말했다.