 |
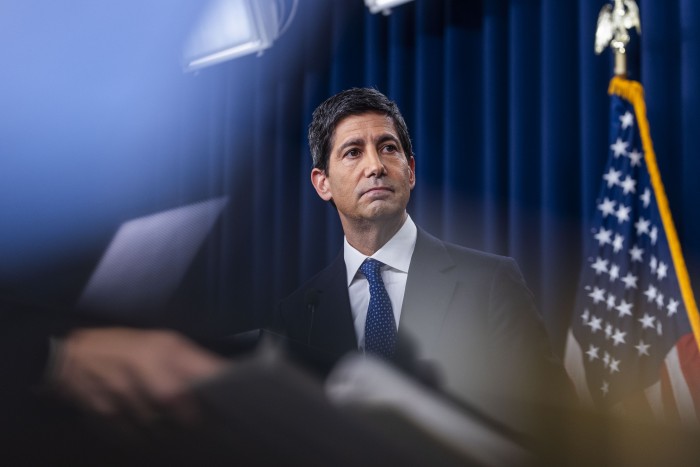
| 16일(현지시간) 기자회견하는 케빈 워시 연준 의장. /AFP·연합뉴스 |
미국 기준금리 4% 시대가 열렸다. 미 연방준비제도(연준)가 16일(현지시간) 기준금리를 연 3.75∼4.00%로 0.25%포인트 인상하면서다. 연준의 금리 인상은 2023년 7월 이후 3년 2개월 만이다. 캐빈 워시 연준 의장은 "분명한 것은 인플레이션이 너무 높고 너무 오랫동안 지속되고 있다는 점"이라고 말했다. 미 연준의 '긴축 조치'가 일시적인 게 아니라 상당 기간 지속될 가능성이 높다는 의미다. 표결권이 주어진 12명의 공개시장위원회(FOMC) 위원 모두 금리 인상에 찬성했고 연내 추가 금리 인상 가능성도 시사했다.
연준의 기조 전환을 부른 요인은 이란전 장기화에 따른 유가 급등과 각종 원자재 가격 상승, 재정 규율을 망각한 주요국들의 재정 확대와 이에 따른 과다 유동성, 인공지능(AI) 주도권 경쟁에 나선 빅테크들의 천문학적 차입 투자 등이다. 고물가 기조는 미국에만 국한되지 않는다. 영국, 프랑스, 독일 등에 이어 일본은행도 18일 3개월 만에 추가로 기준금리를 인상할 가능성이 높다. 미 기준금리 4% 시대 개막은 글로벌 긴축 시대로의 전환을 못 박은 것이나 마찬가지다. 저금리, 저유가, 저물가 등 3저(低) 시대의 공식적 종언이다. 중간선거를 40여 일 남겨둔 도널드 트럼프 대통령의 강한 압박에도 워시 의장이 매파적 입장을 분명히 한 것은 인플레 압력이 그만큼 높음을 방증하는 것이다.
미 연준의 긴축 기조 전환으로 국내 실물경제 및 금융·부동산시장에도 파장이 미칠 게 분명하다. 국고채 3년·10년물 등 시장금리의 바로미터가 되는 주요 금리들이 추가로 상승할 가능성이 높다. 이는 가계 이자 부담과 기업 자금조달 비용 증대를 뜻한다. 올해 6월 말 기준 가계 부채 규모는 2019조원이다. 이후에도 집을 사기 위한 '영끌'과 주식 투자용 '빚투'로 이 규모는 한층 더 늘었을 것이다.
영업이익으로 이자를 감당하지도 못하는 한계기업들의 파산이 크게 늘 수 있다. 한국은행 분석 결과 지난해 기준 국내 한계기업은 전체 기업의 40%에 달하는 위험한 수준이다. 게다가 7~8월 연속 기준금리를 올린 한은이 연내 추가 금리 인상에 나설 가능성도 있다. 한미 간 금리 격차 축소에 따른 환율 상승(원화 약세)과 고물가 심화 우려 때문이다. 기준금리가 0.25%포인트 오르면 가계는 3조2000억원의 추가 부담을 고스란히 떠안아야 한다. 이미 심각한 상태에 빠진 내수 침체에 설상가상이 될 것이다.
우려되는 것은 정부와 한은 간 정책 부조화다. 긴축 기조로 돌아선 한은에 비해 800조원을 훌쩍 넘은 내년 지출 예산에서 보듯 재정은 확장 일색이다. 국회의 간섭도 받지 않는 미래대응기금 지출 규모도 과다하다. 이러면 돈줄을 조이려는 통화정책의 실효성이 떨어질 수밖에 없다. 정부와 한은이 경제의 체계적 위험을 키울 수 있다는 위기의식을 갖고 통화정책과 재정정책 기조 일치에 나서야 한다.