3분기 연결 매출 3774억·영업익 378억
'로수젯' 처방 호조로 별도 영업익 349억
북경한미 이익 감소…전분기 대비 회복세
에페 29일 첫 처방…4분기 선급금 유입 기대
'로수젯' 처방 호조로 별도 영업익 349억
북경한미 이익 감소…전분기 대비 회복세
에페 29일 첫 처방…4분기 선급금 유입 기대
|
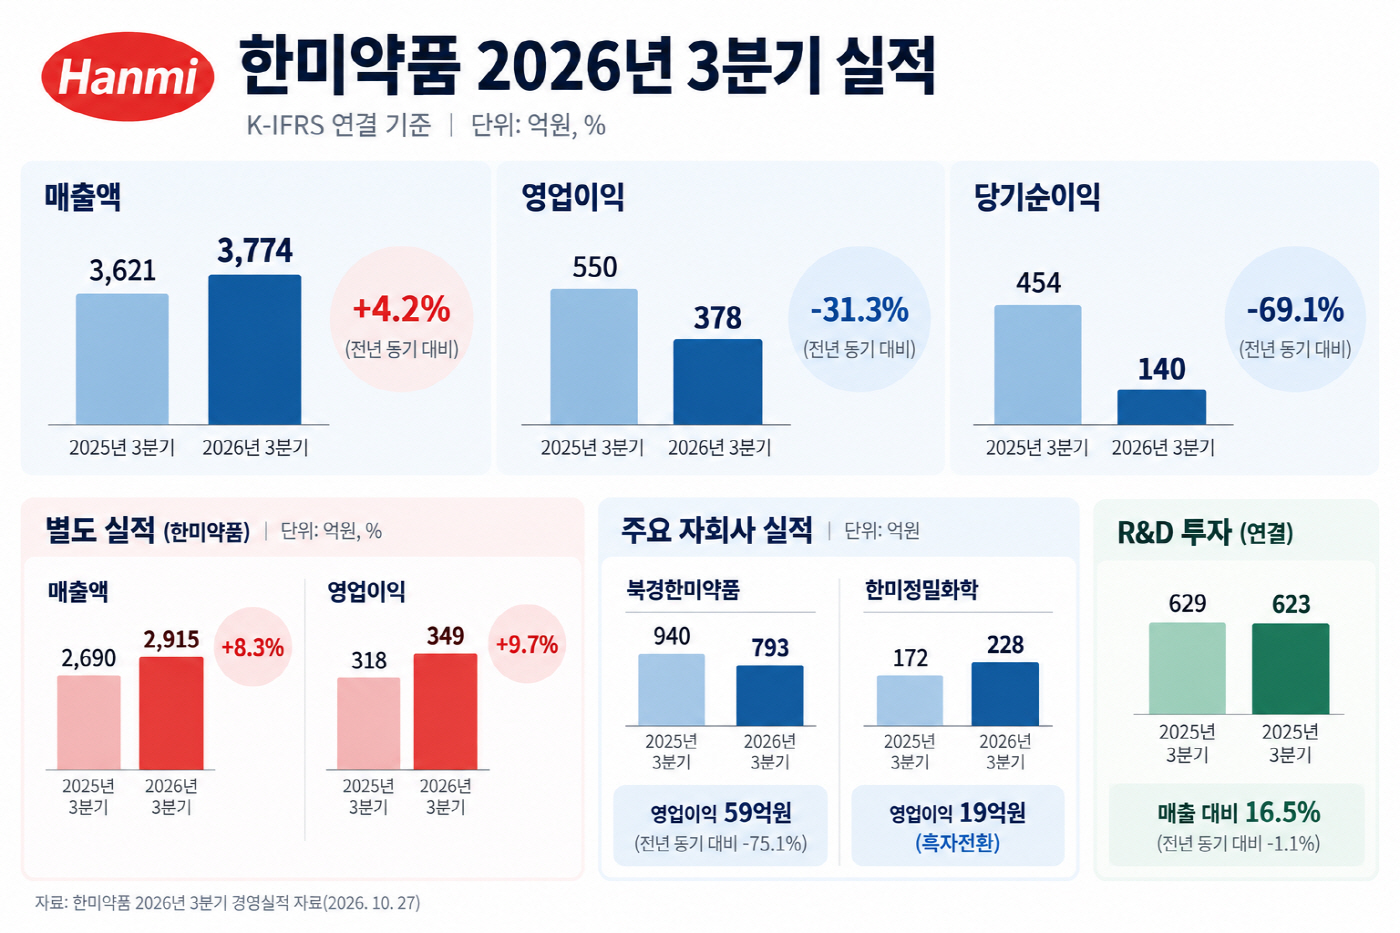
27일 금융감독원 전자공시시스템에 따르면 한미약품은 올해 3분기 연결 기준 매출 3774억원, 영업이익 378억원을 잠정 기록했다. 전년 동기 대비 매출은 4.2% 증가했지만 영업이익은 31.3% 감소했다. 같은 기간 당기순이익은 140억원으로 69.1% 줄었다. 반면 올해 3분기 누적 기준으로는 매출 1조2376억원, 영업이익 2226억원을 기록하며 각각 11.0%, 27.5% 성장했다. 누적 당기순이익 역시 1492억원으로 12.1% 확대되며 두 자릿수 성장세를 이어갔다.
국내 본업을 담당하는 한미약품 별도 기준 실적의 약진이 두드러졌다. 한미약품의 3분기 별도 매출은 전년 동기 대비 8.3% 증가한 2915억원, 영업이익은 9.7% 늘어난 349억원을 올렸다. 영업이익률은 12.0%를 기록했다. 별도 기준 내수 매출은 주력 처방의약품과 공동판매 상품군의 동반 성장에 힘입어 전년 동기 대비 11.9% 확대된 2603억원을 달성했다. 수출 실적도 미국향 호중구감소증 신약 '롤베돈'의 원료 매출 인식 등으로 297억원을 확보하며 안정적인 흐름을 유지했다.
국내 원외처방 시장에서는 개량·복합신약들이 성장을 주도했다. 이상지질혈증 치료 복합신약 '로수젯'의 3분기 처방액은 전년 동기 대비 10.6% 증가한 652억원을, 고혈압 치료제 '아모잘탄 패밀리'는 3.3% 증가한 382억원을 기록했다. 한미약품 관계자는 "아모잘탄 등 기존 주요 제품의 안정적인 실적이 지속되는 가운데, 자체 제품과 공동판매 시너지로 올해 신규 블록버스터 5개 품목 탄생이 기대된다"고 말했다.
주요 연결 자회사들의 실적은 엇갈렸다. 원료의약품 전문 자회사 한미정밀화학은 위탁개발생산(CDMO) 사업 매출 확대에 힘입어 3분기 매출이 전년 동기 대비 32.6% 증가한 228억원을 기록했으며, 영업이익은 19억원으로 전년 동기 대비 흑자전환에 성공했다.
중국 현지 법인 북경한미약품은 3분기 매출 793억원, 영업이익 59억원을 올렸다. 미회수채권 관리를 위해 '선수금·후출고' 원칙의 내부통제를 강화하면서 일반의약품(OTC) 매출이 줄어 전년 동기 대비 매출은 15.8% 감소했다. 영업이익도 전년 동기 236억원에서 59억원으로 75.1% 줄어 연결 실적에 부담으로 작용했다. 다만 전분기 영업이익 6억원과 비교하면 약 10배로 증가하며 수익성이 회복되는 모습을 보였다. 중국 집중구매제도(VBP)에 대응한 전략적 입찰과 물량 확대 영업전략이 주효하며 전분기 대비 매출도 30.6% 증가했다.
미래 성장동력 확보를 위한 연구개발(R&D) 투자도 이어졌다. 한미약품은 3분기에 연결 매출의 16.5%에 해당하는 623억원을 R&D에 투입했다. 이는 전년 동기 629억원보다 1.1% 감소한 규모다. 회사는 신규 인수한 앱토즈의 연결 손익을 반영하는 한편, 비용 최적화를 통해 연간 연구개발비를 관리할 계획이다.
증권가에서는 단기 실적 변동보다 10월 말을 기점으로 가시화되는 신약 모멘텀에 무게를 두고 있다. 한미약품은 이달 국산 최초 GLP-1 계열 비만 신약인 '에페오토인젝터주(제품명 에페)' 5개 함량에 대한 식품의약품안전처 품목허가를 획득했다. 처방은 오는 29일 일부 의료기관을 중심으로 이뤄질 예정이다. 글로벌 경쟁 약물인 위고비 대비 초기 투약 비용(월 12만9000원) 기준 37%, 유지 요법 기준 17% 저렴한 약가를 앞세워 국내 시장을 공략한다. 맞춤형 건강기능식품 '에피슬림 머슬·부스터·스킨' 3종도 동반 출시하며 비만 케어 라인업을 확장했다.
글로벌 기술수출과 핵심 파이프라인의 임상 진전도 가속 페달을 밟고 있다. 체중 감량과 근육 증가를 동시에 목표로 하는 혁신 비만 신약 후보물질 'HM17321'은 최근 글로벌 제약사 제넨텍과 기술이전 계약을 체결했다. 증권가에서는 해당 계약에 따른 선급금이 4분기 실적에 반영될 가능성에 주목하고 있다. 다만 구체적인 회계 인식 시점과 규모에 따라 분기별 실적 기여도는 달라질 수 있다. 이와 함께 미국 임상 2b상을 마친 대사이상관련간염(MASH) 삼중작용제 '에포시페그트루타이드'와 글로벌 파트너사 MSD가 주도하는 '에피노페그듀타이드'의 임상 성과 등이 중장기 기업가치 반등을 이끌 핵심 모멘텀으로 꼽힌다.
위해주 한국투자증권 연구원은 "컨센서스에 반영된 기술이전 선급금은 기존 당사 추정대로 4분기 일시 인식할 전망이라 연간 실적 측면에서 우려할 사항은 아니다"라며 "시장의 관심은 에페 출시와 신약 파이프라인 모멘텀"이라고 진단했다.