2028년 10월까지 상장 못 하면 원금에 할증금 1245억원
현금성자산 1002억원·2023년부터 순손실…자체 상환 어려워
중복상장 규제에 IPO철회 예상…HD현대 지원 나서나
현금성자산 1002억원·2023년부터 순손실…자체 상환 어려워
중복상장 규제에 IPO철회 예상…HD현대 지원 나서나
|
|
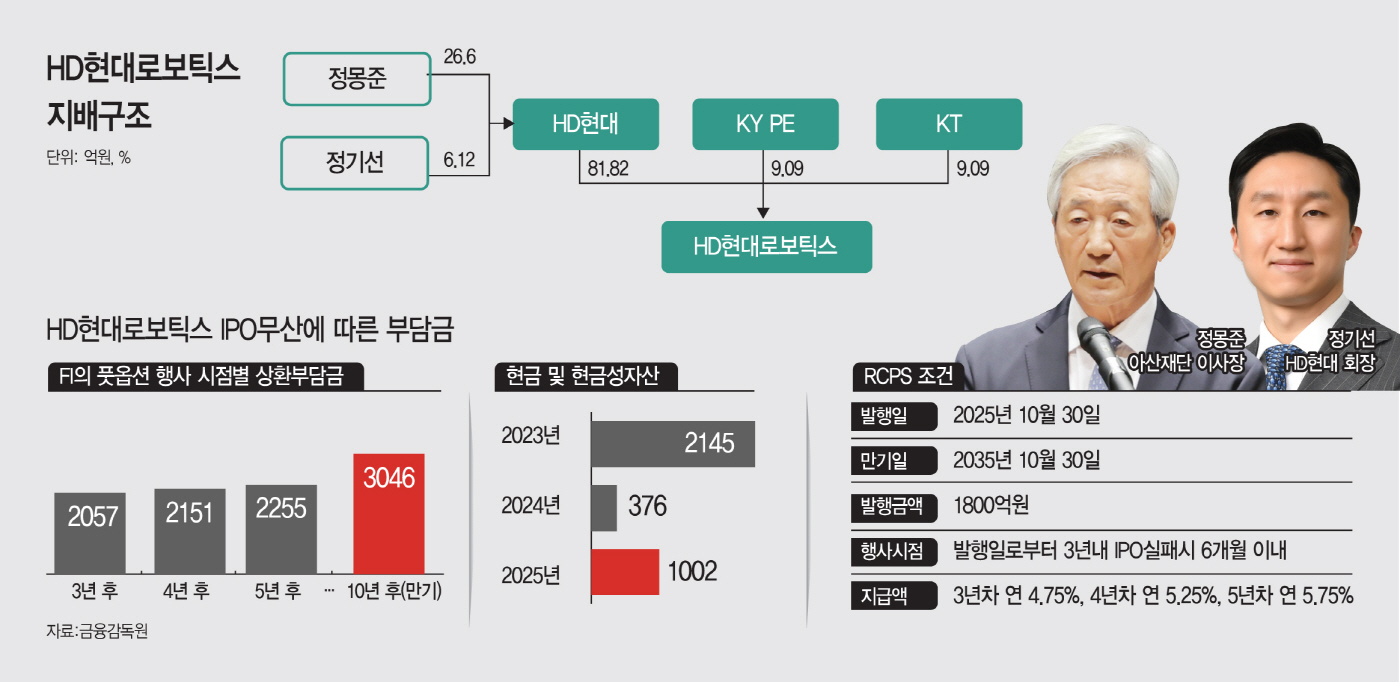
지난해 HD현대로보틱스는 재무적투자자(FI)와 3년내 IPO(기업공개)를 조건으로 1800억원 규모의 상환전환우선주(RCPS)계약을 맺었다. HD현대로보틱스가 2028년까지 IPO를 하지 못할 경우 1800억원 원금에 만기 보유시 상환할증금 약 1200억원까지 지급하는 조건이다. 해당 RCPS는 발행 후 3년까지 연 4.75%, 이후 단계적으로 금리가 상승하는 복리 구조다. HD현대로보틱스가 IPO에 성공한다면 FI는 보유 지분을 보통주로 전환해 상장 후 매각하는 방식으로 회수하겠지만, 모회사인 HD현대 주주 설득이 가장 큰 걸림돌로 작용할 전망이다.
이에 시장에선 사실상 IPO 가능성은 낮다고 본다. HD현대로보틱스가 투자자에게 원금에 프리미엄까지 얹어 수천억원의 현금을 지급할 가능성이 높은 것으로 분석된다. 문제는 HD현대로보틱스의 자금 여력이다. 이 회사의 현금성자산은 작년 말 기준 1000억원에 불과한 데다 2023년부터 당기순손실을 이어오고 있다. 상환청구까진 약 2년이 남았다고 하더라도 실적 개선이 뒷받침되지 않는 한 자체적인 자금 마련은 어려운 수준이다. 실제 최근 SK에코플랜트가 2022년 FI로부터 8000억원을 유치했다가 상장 철회를 하면서, 모회사인 SK(주)가 나선 사례도 이와 같은 맥락이다. SK에코플랜트의 자체 자금 조달이 어렵자 모회사가 나서서 FI 보유 물량은 물론 완전자회사를 위해 1조원이 넘는 공개매수를 진행 중이다. 시장에서 결국 모회사인 HD현대가 자회사 HD현대로보틱스의 IPO 실패로 인한 상환 부담금을 떠안을 가능성이 높다고 보는 이유다.
9일 금융감독원에 따르면 HD현대로보틱스는 2025년 10월 케이디비케이와이태권유한회사(KY PE)를 대상으로 1800억원 규모의 RCPS 계약을 맺었다. 해당 RCPS에는 HD현대로보틱스가 2028년 10월까지 IPO를 완료해야 한다는 조건이 포함돼 있다. KY PE는 산업은행과 사모펀드 KY PE가 공동 출자해 만든 SPC다.
IPO가 무산될 경우 KY PE는 IPO 기한으로부터 6개월 이내 RCPS 전량에 대한 상환을 청구할 수 있다. 풋옵션을 행사한다면 HD현대로보틱스는 원금 1800억원에 상환할증금 1245억원을 더한 3045억원을 현금 지급해야 한다. 이는 상장 무산 시 연복리 4.75~5.75% 수준으로 만기(2035년)까지 약정 수익을 모두 반영한 규모다. 풋옵션을 언제 행사하느냐에 따라 상환금액도 달라진다. 3년 후 행사할 시 2057억원, 4년 후와 5년 후에는 각각 2151억원, 2255억원이다
HD현대로보틱스가 IPO를 추진한다면 KY PE는 보통주로 전환해 향후 상장시 차익실현에 나서면 된다. 주당 20만2500원에 샀으니 이보다 더 시장가치가 높다고 계산한다면 HD현대로보틱스의 현금 상환 부담은 없어진다.
관건은 HD현대로보틱스의 현금 상환 여력이다. 이 회사의 현금 및 현금성자산은 2023년 2415억원에서 2024년말 376억원으로 급감한 후 작년 말 1002억원을 기록했다. 2023년 203억원, 2024년 118억원, 2025년 229억원 등 당기순손실을 내며 3년째 적자를 이어오고 있다. 순이익을 통해 투자와 현금성자산을 확대해야 하는데도 불구하고 지난해에는 빠져나간 금융비용만 145억원에 달했다. 영업이익은 지난해- 218억원 기록, 올 1분기까지 -50억원 적자를 냈다가 2분기(10억원)와 3분기(13억원)에 겨우 흑자 전환한 상황이다.
이렇게 손실을 내는 와중에도 비상장기업인 HD현대로보틱스의 가치는 4배 확대했다. HD현대로보틱스는 2020년 6월 KT를 대상으로 제3자배정 유상증자를 실시해 보통주 88만8889주를 발행했다. 신주발행가액은 5만6250원으로, 당시 KT로부터 조달한 자금은 운영자금 500억원이었다.
이후 5년 만에 실시한 제3자배정 유상증자에서는 주당 20만2500원이 적용됐다. HD현대로보틱스는 총 88만8889주를 발행해 KY PE로부터 1800억원의 운영자금을 조달했다. 액면가 대비 할증률을 따지자면 2020년엔 1025%, 2025년에는 3950% 수준이다.
정작 영업이익은 내지 못하면서 스스로 기업가치를 3배 넘게 부풀려 유상증자를 실시한 셈이다. 향후 FI의 상환청구권이 시작되면 재무 부담이 커질 수 밖에 없을 전망이다. 시장에서 HD현대로보틱스가 독자적인 상환 재원 마련이 어렵다면 최대주주인 HD현대의 지원 가능성이 클 수밖에 없다고 보는 이유다.
HD현대 주주 입장으로선 물적분할 이후 HD현대로보틱스가 수년째 아픈 손가락이 되고 있다. IPO를 추진하자니 정부의 중복상장 규제에다가, 증시 하락, 기업가치 산정 부담 등으로 시장이 위축된 상황이라는 점도 변수다. 로봇산업의 성장성에도 불구하고 투자심리가 악화될 경우 희망 기업가치를 인정받지 못해 상장 일정이 지연될 가능성을 배제할 수 없다. IPO 계획을 철회하더라도 HD현대로보틱스의 수익성 악화에 보유 현금도 부족해 HD현대가 나설 가능성이 크다.
상장을 추진하더라도 모회사인 HD현대의 일반주주에게 상당한 이익을 나눠야 하는 방법도 찾아야 한다. 실제 최근 중복상장 예외적용 1호 기업인 덕산넵코어스는 공모주 물량 일부를 모회사의 최대주주를 제외한 일반주주에게 현물배당하는 조건으로 상장했다. 모회사 이사회가 주주영향 평가를 통해 일반주주들의 이익 여부를 따져본 결과다. HD현대의 최대주주인 정몽준 회장을 제외한 주주들에게 지분을 배분해야 한다는 점에서 오너의 지배력이 약화될 수 있다는 우려도 나온다.
HD현대 관계자는 "현대로보틱스의 상장은 확정된 바 없지만, 사실상 현재 추진하긴 어려운 상황"이라면서 "향후 로보틱스의 자금조달에 있어서 HD현대의 주주가치를 최우선으로 하겠다"고 밝혔다.