이스타항공과 중·장거리 노선 시너지
향후 동반 매각 등 엑시트 전략 변수
당장 합병보다 독립 경영에 무게
향후 동반 매각 등 엑시트 전략 변수
당장 합병보다 독립 경영에 무게
|
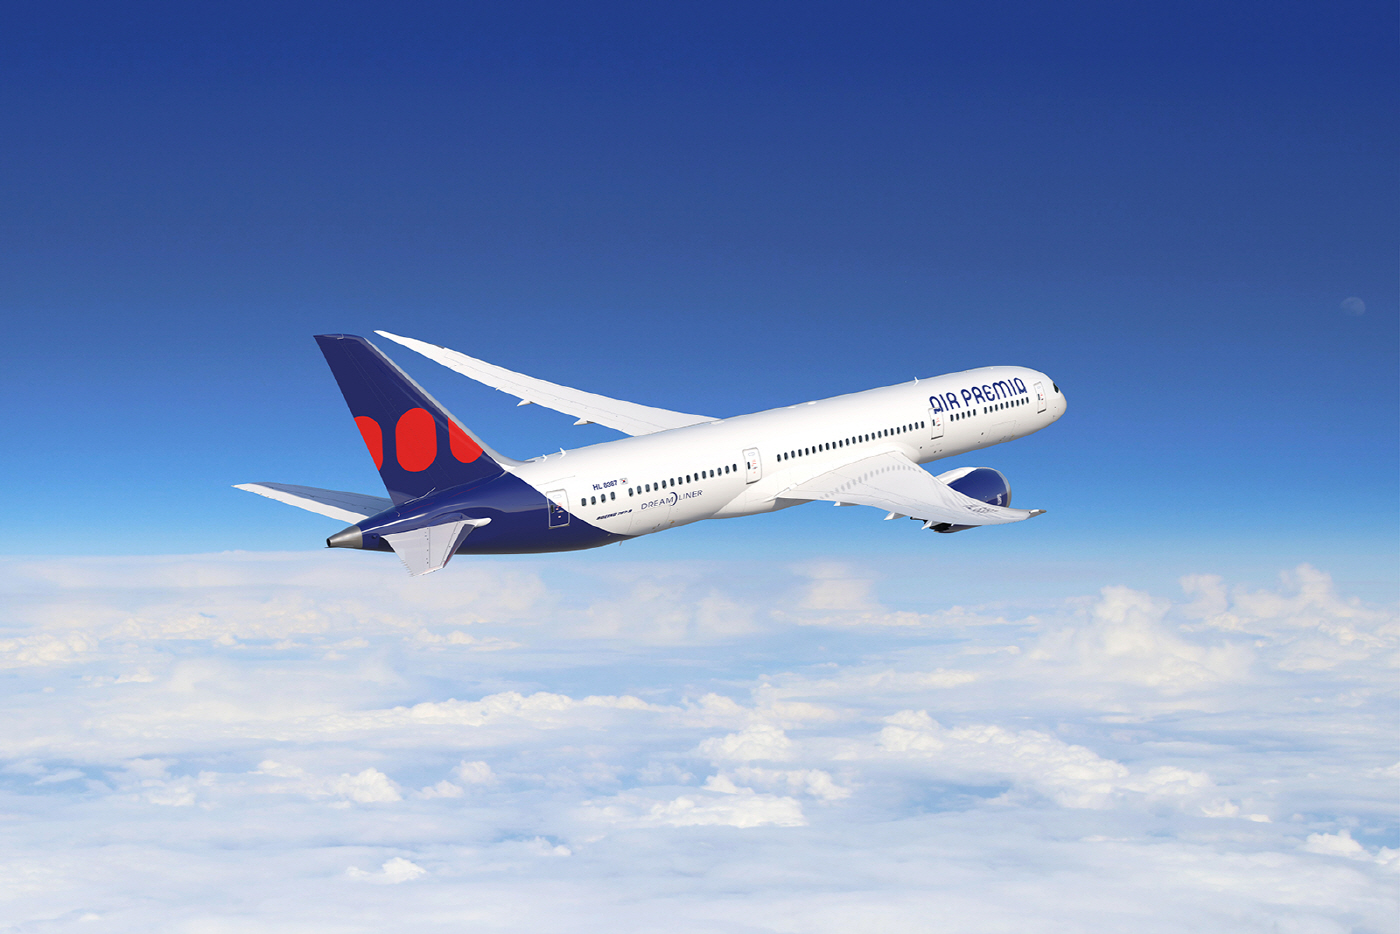
이번 인수가 성사되면 중·단거리 노선 중심의 이스타항공과 미주 장거리 노선에 특화된 에어프레미아가 같은 대주주 아래 놓이게 된다. 당장의 합병 가능성은 낮다. 하지만 장기적으로는 두 항공사의 노선 연계와 통합에 따른 시너지 창출 여부도 주목되고 있다.
22일 항공업계에 따르면 VIG파트너스는 에어프레미아 경영권 인수를 위한 우선협상대상자로 선정된 이후 매도자 측과 협상을 이어가고 있다. 인수 대상은 AP홀딩스(48%)와 타이어뱅크(22%)가 소유한 에어프레미아 경영권 지분 약 70%로 전해졌다.
거래가는 3000억원대로 알려졌다. 다만 양측 모두 인수 협상 진행 상황과 본계약 체결 일정에 대해 "확인할 수 없다"고 말했다.
VIG파트너스는 지난 2023년 이스타항공을 인수하며 항공업에 진출했다. 이번 에어프레미아 인수까지 마무리하면 일본·중국·동남아시아 등 중·단거리부터 미주 장거리까지 아우르는 항공사업 포트폴리오를 구축하게 된다.
특히 기단 운영 측면에서도 효율성이 기대된다. 이스타항공은 보잉 737 계열, 에어프레미아는 보잉 787-9를 중심으로 기단을 운영하고 있다. 항공사는 운용 기종이 다양할수록 기종별 자격을 갖춘 조종사와 정비 인력을 별도로 확보해야 해 인력 운용과 교육 비용 부담이 커진다.
반면 두 항공사는 각각 기종을 단순화한 운영 체계를 갖추고 있어 조종사 양성과 정비 인력 관리 측면에서 상대적으로 유리하다는 평가다. 향후 양사가 통합되더라도 기존 기종별 운항·정비 체계를 유지하면서 인력 운용의 효율성을 높일 수 있다는 분석이다.
다만 두 항공사가 동일한 대주주 아래 놓이더라도 당장 합병이 추진될 가능성은 낮다는 관측이 나온다. VIG파트너스가 인수 직후 양사를 통합하기보다는 각각의 독립 경영 체제를 유지하면서 기업가치를 높이는 데 주력할 것으로 예상되기 때문이다.
장기적으로는 VIG파트너스의 투자금 회수(엑시트) 전략이 양사의 향방을 가를 변수로 꼽힌다. 업계에서는 두 항공사의 기업가치를 높인 뒤 함께 매각하는 방안도 거론되고 있다.
항공업계 관계자는 "사모펀드 특성상 장기적으로는 투자금 회수를 위한 매각을 염두에 둘 수밖에 없다"며 "두 항공사의 사업 영역이 상호 보완적인 만큼 향후 동반 매각을 통해 기업가치를 높이는 방안도 고려될 수 있을 것"이라고 말했다.