3분기 적립금 6조원 감소… 첫 역성장
DC·IRP 실적배당형 상품 손실 직격탄
판매 경쟁 넘어 수익률·고객 관리 과제
DC·IRP 실적배당형 상품 손실 직격탄
판매 경쟁 넘어 수익률·고객 관리 과제
|
퇴직연금 시장에서 가파른 외형 성장을 이어가던 은행권에 급제동이 걸렸다. 그간 시장 상위권에 이름을 올리던 주요 시중은행의 퇴직연금 적립금이 나란히 줄어들면서 사상 처음으로 전 분기보다 적립금 규모가 감소했다. 3분기 들어 국내외 증시가 조정을 받으면서 DC(확정기여형)와 IRP(개인형퇴직연금) 계좌에 편입된 주식형 펀드와 ETF(상장지수펀드) 등에서 평가손실이 발생한 영향이다.
관건은 수익률 방어와 고객 관리다. 증시 조정 여파로 원리금 비보장형(실적배당형) 상품 수익률이 한 분기 만에 큰 폭으로 주저앉은 데다, 상반기 증시 고점 부근에서 뒤늦게 유입된 가입자들의 체감 손실도 커지고 있는 상황이다. 이에 외형 확장에 골몰했던 은행권은 단순 상품 판매 경쟁에서 벗어나 자산운용 컨설팅과 사후관리 체계를 고도화해야 한다는 지적이 제기된다.
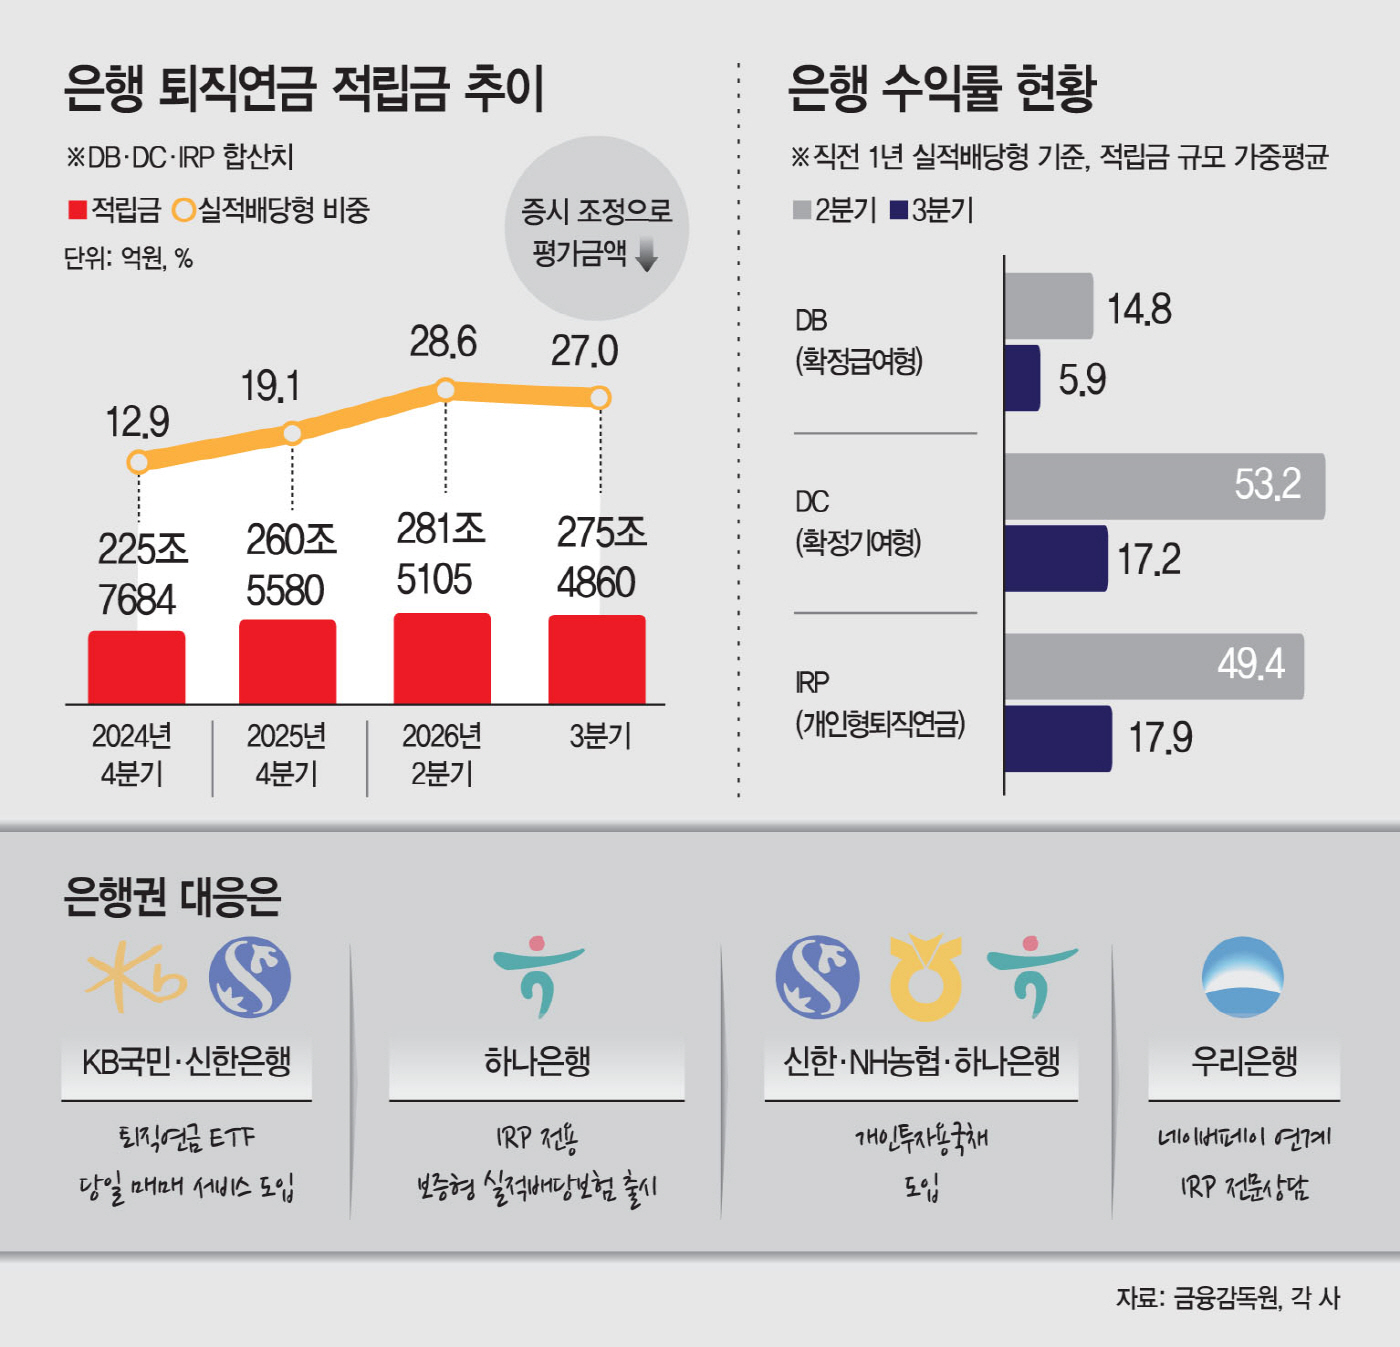
19일 금융감독원에 따르면 올해 3분기 말 은행권 전체 퇴직연금 적립금은 275조4860억원으로 집계됐다. 2분기 말(281조5105억원)보다 6조원가량 줄어든 규모로, 은행권 퇴직연금 적립금이 역성장한 것은 2019년 3분기 공시 집계 이래 처음이다. 특히 퇴직연금 시장 최상위권에 포진한 KB국민·신한·하나·우리·NH농협 등 5대 은행 모두 적립금이 뒷걸음했다. 지난 1분기 금융권 전체 퇴직연금 적립금 1위에 올랐던 신한은행은 DB(확정급여형) 적립금을 3488억원 늘린 삼성생명(57조5486억원)에 2개 분기 만에 선두 자리를 다시 내줬다.
은행 퇴직연금 적립금이 감소한 가장 큰 원인은 실적배당형 상품의 평가액 축소다. 신규 자금 유입은 이어지고 있지만 증시 하락으로 원리금이 보장되지 않는 실적배당형 평가액이 줄어든 것이다. 3분기 은행권의 상품별 적립금 감소액을 보면 실적배당형이 2분기 80조5506억원에서 3분기 74조2755억원으로 6조2751억원 급감했다. 제도별로는 가입자가 직접 운용을 지시하는 DC형(-2조6046억원)과 개인형IRP(-2조451억원)에서만 4조6497억원이 줄어 전체 감소액(6조245억원)의 77.2%를 차지했다.
은행 연금 포트폴리오 내에서 실적배당형 비중이 빠르게 커진 점이 증시 조정의 충격을 키웠다는 분석이다. 올해 상반기 주요 은행들이 퇴직연금 ETF 판매 등 투자형 상품 확대에 주력하면서 은행권 퇴직연금 내 실적배당형 비중은 2024년 4분기 12.9%에서 올해 3분기 27.0%로 높아졌다. 증시 상승기에는 이 같은 투자형 상품 확대가 적립금 성장을 이끌었지만, 조정장에서는 평가손실이 커지면서 오히려 전체 적립금을 끌어내리는 부메랑으로 돌아온 셈이다.
수익률마저 큰 폭으로 꺾였다. 3분기 기준 은행권의 직전 1년 실적배당형 수익률(적립금 가중평균)은 DB형 5.9%, DC형 17.2%, IRP 17.9%로 나타났다. 직전 분기와 비교하면 DC형과 IRP 수익률이 석 달 만에 30%포인트 이상 급락한 것이다. 이에 상반기 증시 고점 부근에서 뒤늦게 진입한 가입자들의 경우 공시된 1년 평균 수익률과 달리 실질적으로는 손실을 보고 있는 실정이다.
전문가들은 투자형 상품 판매로 몸집을 불린 은행권이 실질적인 자산운용 컨설팅 역량을 입증해야 한다고 강조한다. 손재성 숭실대 회계학과 교수는 "그간 퇴직연금 시장에서 은행들이 상품 라인업만 늘렸을 뿐 정작 가입자의 투자 시점이나 위험을 관리해주는 컨설팅 역할은 제대로 하지 못했다"며 "시장 불안이 커진 국면에서는 저평가된 ETF·주식형 펀드의 활용법이나 경쟁력 있는 확정금리 상품을 연계해 제시하는 등 사후관리 역량이 뒷받침돼야 한다"고 짚었다.
은행권도 시장 변동성 확대에 맞서 발 빠른 대응에 나서고 있다. KB국민·신한은행은 증시 급등락 국면에서 가입자가 신속하게 자산을 재배분할 수 있도록 '퇴직연금 ETF 당일 매매 서비스'를 도입했고, 우리은행은 네이버페이와 연계한 IRP 전문상담으로 비대면 사후관리 접점을 강화했다. 하나은행은 원금보전과 초과수익을 동시에 겨냥한 'IRP 전용 보증형 실적배당보험'을 출시했고, 아울러 신한·NH농협은행과 함께 장기 안정형 투자처인 개인투자용국채를 퇴직연금 상품으로 도입해 선택 폭을 넓혔다.
시중은행 관계자는 "단기 시황에 일희일비하기보다 초장기 자산 관점에서 글로벌 분산투자와 TDF(타깃데이트펀드) 중심의 자산배분 전략을 강화하고 있다"며 "고객 투자성향에 맞춘 포트폴리오 관리와 정기적인 리밸런싱 안내를 통해 장기 수익률을 안정적으로 방어하는 데 역량을 집중할 계획"이라고 말했다.