올 6월말 기준 9조원 넘는 금융자산 바탕
기존 최소·실적 연동 이어 '배당 틀' 넓혀
내년 3분기까지 117만주 자사주까지 소각
본업 수익성 개선 맞물려 기업가치 재평가
기존 최소·실적 연동 이어 '배당 틀' 넓혀
내년 3분기까지 117만주 자사주까지 소각
본업 수익성 개선 맞물려 기업가치 재평가
|
20일 금융감독원에 따르면 KCC는 최근 공시한 '2026년 기업가치 제고 계획'을 통해 이 같은 밸류업 방안을 제시했다.
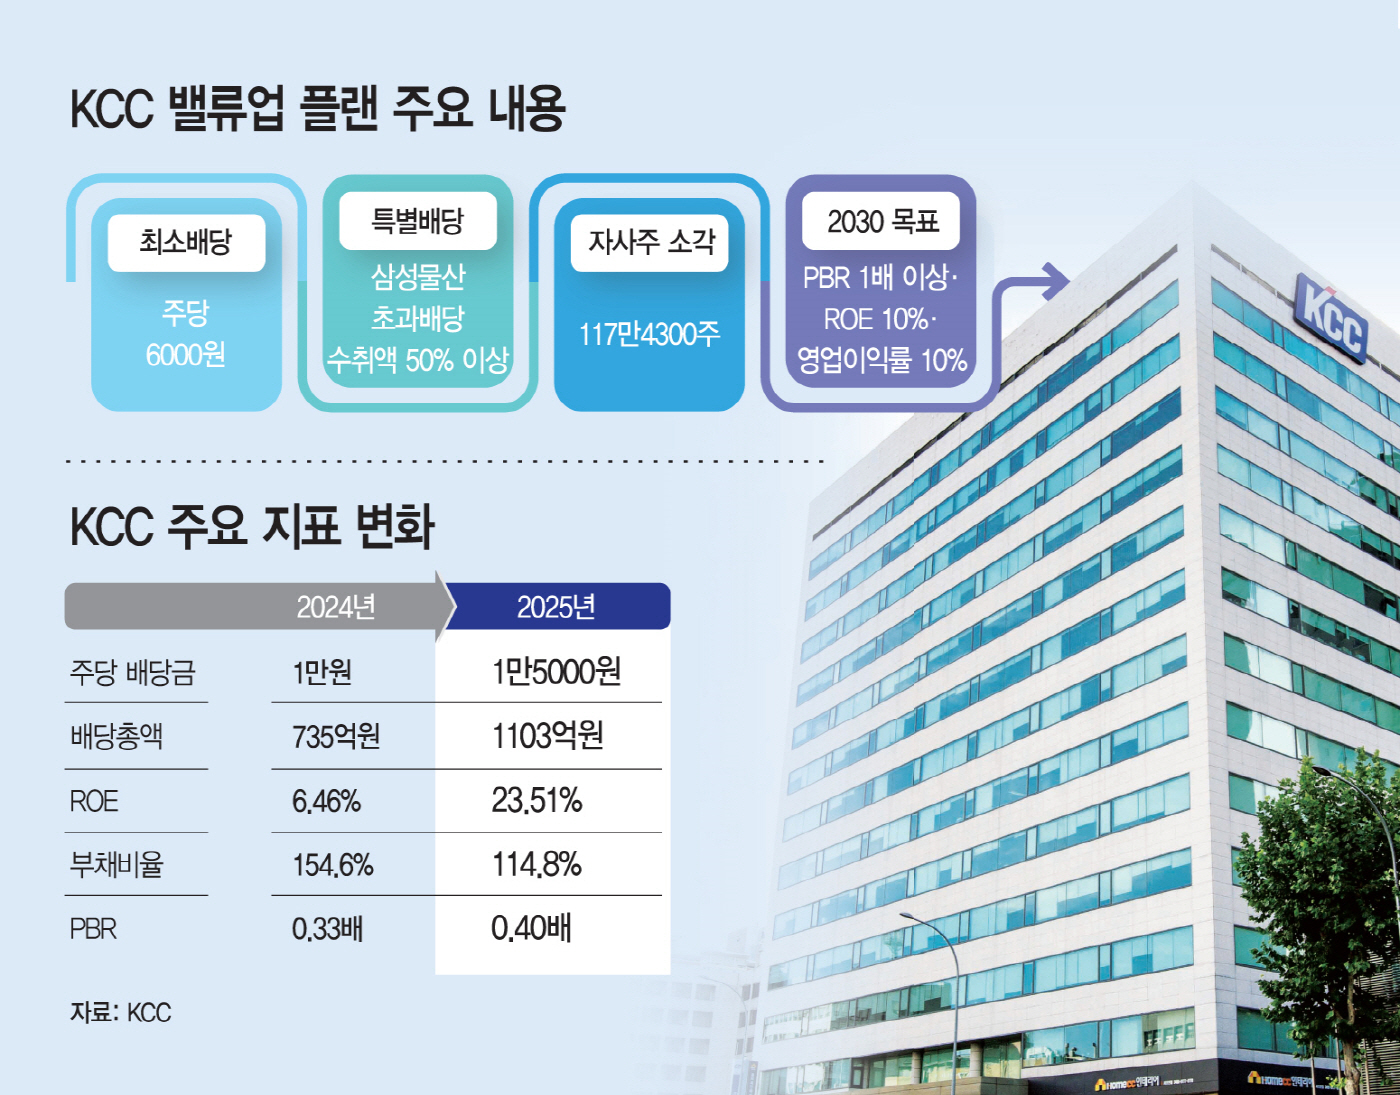
KCC는 그동안 주당 6000원의 최소배당을 보장하고, 별도 영업이익이 1000억원을 넘으면 영업이익의 10%를 추가로 배당하는 방식으로 주주환원을 해왔다. 이번에는 삼성물산 배당까지 주주환원 재원으로 끌어들이면서 최소배당과 실적 연동 배당에 특별배당까지 더해 주주환원 구조를 한층 강화했다.
구체적으로 삼성물산이 주당 2500원을 웃도는 배당을 실시하면 KCC는 초과분으로 받는 특별배당금의 절반 이상을 주주환원에 활용한다. 해당 재원은 특별배당금을 수취한 해의 연간 배당에 반영된다. 분기배당과 결산배당 중 반영 방식과 실제 지급 시점은 관련 절차를 거쳐 정하며, 지급률 등 세부 기준은 이사회에서 확정키로 했다.
KCC 관계자는 "보유 금융자산에서 발생하는 가치를 주주와 보다 직접적으로 공유하고 예측 가능한 주주환원 기반을 강화한다는 데 의미가 있다"며 "삼성물산 특별배당금을 수취할 경우 해당 재원의 50% 이상을 수취 연도의 연간 배당에 반영해 주주환원에 활용할 계획"이라고 말했다.
KCC가 주주환원 카드를 확대할 수 있는 배경에는 대규모 금융자산이 있다. 올해 6월 말 기준 KCC가 보유한 당기손익-공정가치측정 금융자산 중 시장성 지분증권(상장주식)의 취득금액은 1조4463억원, 평가금액은 9조829억원에 달한다.
금융자산을 뜯어보면 삼성물산 지분의 비중이 압도적이다. KCC가 보유한 삼성물산 지분 10.49%의 평가금액은 7조9690억원에 달한다. 취득금액이 1조811억원인 점을 감안하면 평가차익만 약 6조8900억원이다. HD한국조선해양 지분 3.91%도 취득금액 1730억원에서 평가금액 9674억원으로 불어났다.
자사주도 줄인다. 임직원 보상용 약 35만8000주를 제외한 117만4300주를 네 차례에 걸쳐 소각한다. 1회차 29만3575주는 지난 4월 이미 소각했다. 나머지는 올해 4분기와 내년 1분기·3분기에 순차적으로 없앤다. 2027년 9월까지 계획이 마무리되면 발행 보통주 수는 13.2% 감소한다.
배당 규모도 키웠다. 지난해 주당 배당금은 1만5000원으로 전년 1만원보다 50% 늘었고 현금배당수익률은 3.09%를 기록했다. 재무구조도 개선되고 있다. 지난해 부채비율은 114.8%로 전년 154.6%에서 낮아졌다. 지난해 7월에는 HD한국조선해양 주식을 활용해 6억5000만 달러 규모 교환사채를 발행하며 고금리 차입을 차환했다.
중장기 성장 목표도 구체화했다. KCC는 2030년까지 PBR(주가순자산비율) 1배 이상, ROE(자기자본이익률) 10%, 이자보상배율 2배를 목표로 잡았다. 본업에서는 연결 매출 10조원과 영업이익률 10%를 내걸었다. 건자재·도료·실리콘을 중심으로 고부가 제품 비중을 확대해 수익성과 이익 안정성을 높인다는 구상이다.
이에 증권가에서는 KCC의 본업 수익성 개선과 주주환원 확대가 맞물리며 기업가치 재평가로 이어질 수 있다는 분석이 나온다. 이진명 신한투자증권 연구원은 "단기적으로는 실리콘 부문의 수익성 회복과 도료 부문의 견조한 이익 기여가 실적을 뒷받침할 전망"이라며 "중장기적으로는 제품 포트폴리오 개선과 재무부담 완화로 이익 안정성이 높아질 것으로 예상된다"고 전했다. 이어 "삼성물산 특별배당 연계 정책을 통해 보유자산 가치가 주주환원으로 연결되면서 기업가치 재평가 기대도 커지고 있다"고 덧붙였다.
이처럼 향후 KCC의 밸류업은 금융자산 활용과 본업 수익성 개선이 맞물리면서 속도를 낼 전망이다. 특별배당과 자사주 소각으로 주주환원 틀을 강화한 데다, 보유자산 가치가 현금화돼 주주환원으로 연결될수록 기업가치 재평가에도 힘이 실릴 것으로 보인다. 다만 삼성물산의 특별배당 규모와 투자자산 유동화 시점에는 변수가 있는 만큼, 본업의 수익성 개선세를 얼마나 안정적으로 이어가느냐가 관건으로 꼽힌다.