3분기 누적수주 7조2154억…목표 58%
영업익 30.9% 증가…매출 11.8% 급감
선별수주 고수…외형축소·성장성 우려
영업익 30.9% 증가…매출 11.8% 급감
선별수주 고수…외형축소·성장성 우려
|
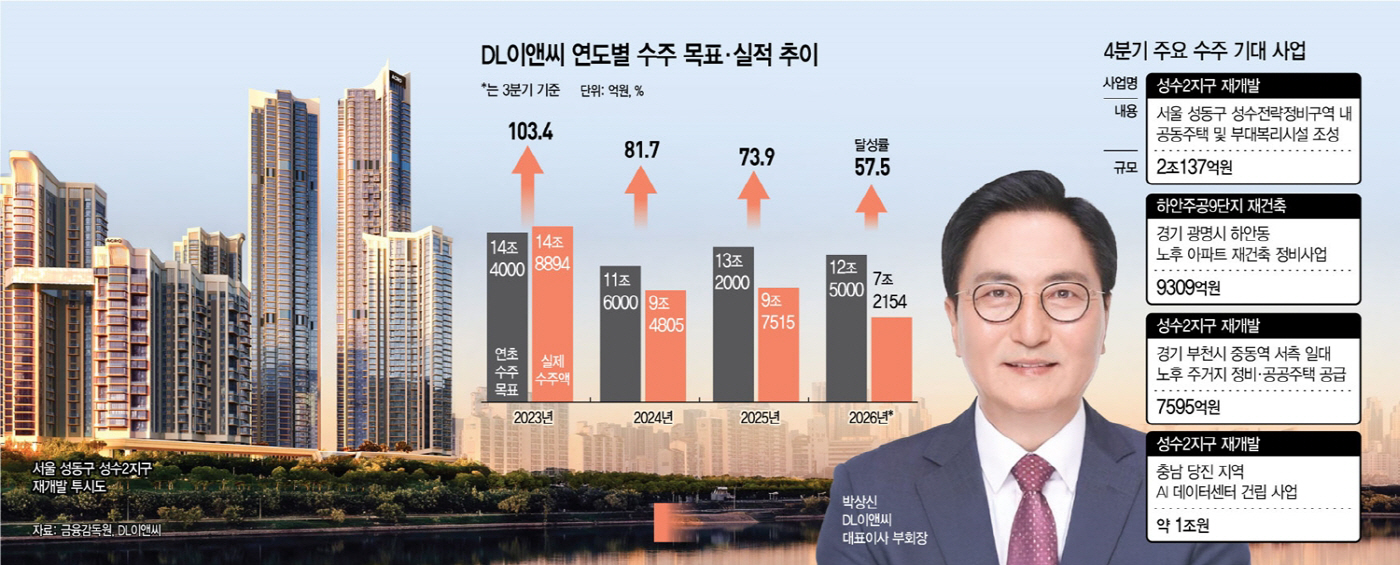
16일 건설업계에 따르면 올해 3분기 연결기준 DL이앤씨 누적 신규수주액은 7조2154억원으로 연간 목표 12조5000억원의 57.7%에 그쳤다. 전년 동기보다 31.0% 늘었지만 3분기 수주액은 1조9617억원으로 35.0% 감소하며 하반기 들어 증가세가 꺾였다.
이달 12일 경기 수원 영통 신성신안쌍용진흥아파트 리모델링사업을 추가로 수주(지분 4062억원 규모)했지만 이를 합산하더라도 목표 달성률은 61%에 불과하다.
올해 목표 달성이 각별한 이유는 최근 2년간 이어진 수주부진 때문이다. DL이앤씨가 2021년 분할 이후 연초 수주목표를 넘어선 해는 2023년 한 번뿐이다. 당시 플랜트와 토목수주가 크게 늘면서 목표 14조4000억원을 넘어선 14조8894억원을 기록했다.
흐름이 꺾인 것은 공교롭게도 '주택통' 박 부회장이 대표에 오른 2024년부터다. 하이엔드 주택브랜드 '아크로(ACRO)' 리뉴얼을 주도한 그는 취임 이후 수익성을 앞세운 선별수주 기조를 강화했다. DL이앤씨는 박 부회장 취임을 2주가량 앞둔 2024년 8월 연간 수주목표를 11조6000억원에서 10조3000억원으로 낮췄지만 그해 수주액은 9조4805억원(92%)으로 하향 목표에도 미치지 못했다.
박 부회장이 한 해를 온전히 이끈 지난해도 상황은 비슷했다. 연초 13조2000억원이던 수주목표를 3분기에 9조7000억원으로 낮춘 끝에 9조7515억원을 수주했다. 하향 목표는 가까스로 넘겼지만 연초 목표 달성률에는 74%에 그쳤다.
올해마저 목표를 채우지 못하면 3년연속 미달이며 반복되는 목표하향으로 경영계획 신뢰성마저 흔들릴 수 있다는 지적이 나온다.
수주부진은 매출감소로 이어지고 있다. 올해 3분기 누적 매출액은 5조347억원으로 전년 동기보다 11.8% 줄었다. 3분기 매출액도 1조5065억원으로 21.0% 감소했다.
특히 플랜트사업 부진이 매출감소에 영향을 미쳤다. 2024년부터 연간 신규수주액이 1조원에도 못 미치면서 일감이 줄어든 탓이다. 올해 3분기 누적 플랜트 매출액은 1조4492억원으로 전년 동기보다 26.1% 감소했다.
반면 전체 매출에서 주택사업이 차지하는 비중은 56.6%까지 높아졌다. 주택사업 의존도가 커진 가운데 압구정5구역 등 대형 정비사업에서도 고배를 마시며 일감 확보 부담은 더 커지고 있다.
매출은 줄었지만 수익성은 개선됐다. 올해 3분기 누적 영업이익은 4241억원으로 전년 동기보다 30.9% 늘어 지난해 연간 실적을 넘어섰다. 순현금은 1조1238억원, 부채비율은 79%로 재무상태도 양호한 수준이다. 수익성이 높은 사업을 선별해 수주하고 공사원가를 낮춘 효과가 실적에 반영된 것으로 풀이된다.
문제는 성장성이다. 건설업은 신규수주가 통상 수년에 걸쳐 매출로 반영되는 구조다. 수주부진이 장기화하면 향후 매출감소가 불가피하다. 외형이 줄수록 고정비 부담이 커져 현재 수익성을 유지하기도 쉽지 않다. 선별수주로 다진 내실을 안정적인 일감 확보와 외형성장으로 연결하는 것이 박 부회장 체제 핵심과제로 꼽히는 이유다.
올해 목표달성 여부는 연말 대형사업 수주에 달렸다. DL이앤씨가 수주를 추진 중인 사업은 서울 성수2지구 재개발(2조137억원), 경기 하안주공9단지 재건축(9309억원), 중동역 서측 도심공공주택 복합사업(7595억원) 등이다. 약 1조원 규모로 거론되는 당진 AI 데이터센터사업도 수주 대상으로 꼽힌다.
DL이앤씨 관계자는 "올해 플랜트부문은 대외 발주환경 악화로 연간 수주목표 달성에 어려움이 예상된다"면서도 "단기적인 외형 확대보다 수익성과 사업 안정성을 우선하는 선별수주 기조를 유지할 것"이라고 말했다.
이어 "4분기에는 성수·하안주공 등 주요 정비사업과 해외 교량 수주를 추진하고 있다"며 "데이터센터와 발전 플랜트, 소형모듈원전(SMR) 등으로 사업영역을 넓혀 중장기 성장기반을 확보하겠다"고 덧붙였다.