화재 투자손익 88% 급감에 그룹 순익 27% 감소
증권, 수익보다 비용 증가↑…영업익 45% 뒷걸음
증권, 수익보다 비용 증가↑…영업익 45% 뒷걸음
|
다만 실적 둔화에도 주주환원 기조는 유지한다는 방침이다. 올해 3월 체결한 7000억원 규모의 자사주 취득을 완료했으며 지난 8월부터 5000억원 규모의 추가 매입을 진행하고 있다고 밝혔다.
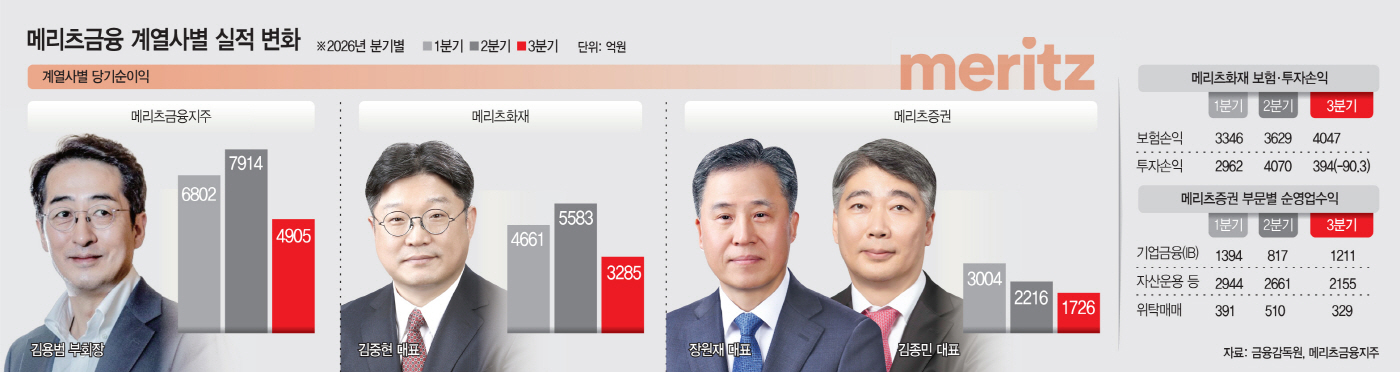
11일 메리츠금융지주는 올해 3분기 연결 당기순이익이 4905억원으로 작년 동기(6684억원) 대비 27% 감소했다고 밝혔다. 3분기 누적 순이익은 1조9621억원으로 지난해 같은 기간보다 3.2% 감소하면서 상반기까지 이어온 성장세가 꺾였다.
실적 악화의 가장 큰 원인은 그룹 순이익의 상당 부분을 책임지는 메리츠화재의 부진이다. 메리츠화재의 3분기 별도 순이익은 3285억원으로 작년 동기(4638억원) 대비 29% 감소했다.
보험 본업에서는 성장세를 이어갔다. 메리츠화재의 3분기 보험손익은 4047억원으로 작년 동기 대비 35% 증가했다. 장기보험손익이 3817억원으로 24% 늘었고, 보험계약마진(CSM) 상각액도 3261억원으로 11% 증가했다. 손해율 관리에 따른 손해액 감소와 예실차 이익 개선이 보험손익 증가로 이어졌다는 분석이다.
하지만 투자손익 감소 폭이 보험 부문의 이익 증가분을 압도했다. 같은 기간 투자손익은 3250억원에서 394억원으로 88% 급감했다. 보험손익이 작년 동기보다 1046억원 증가하는 동안 투자손익은 2856억원 줄어들며 실적 개선 효과를 상쇄한 셈이다.
상반기까지만 해도 투자 부문은 보험손익과 함께 실적을 떠받쳤다. 투자손익은 1분기 2962억원에서 2분기 4070억원으로 늘었지만 3분기에는 400억원에도 미치지 못했다. 자산운용 투자이익률도 상반기 말 6%에서 3분기 말 5%로 낮아졌다.
메리츠금융지주 관계자는 "증시 변동성에 따른 주식 평가손실과 부동산 자산 증가에 따른 이자수익 감소를 투자손익 악화의 원인이 됐다"고 설명했다.
반면 메리츠증권은 순이익을 늘리며 그룹실적을 일부 방어했다. 메리츠증권의 3분기 연결 순이익은 2064억원으로 작년 동기(2000억원)보다 3.2% 증가했다. 반면 연결 영업이익은 1400억원으로 45% 감소했다.
특히 별도 기준 순영업수익은 5370억원으로 작년 동기보다 37% 증가했지만, 판매관리비는 3234억원으로 66% 늘며 영업수익 증가 속도보다 비용 증가 속도가 가팔랐다.
기업금융(IB) 순영업수익은 1211억원으로 전분기보다 48% 늘어난 반면, 자산운용 등 순영업수익은 2155억원으로 19%, 위탁매매 순영업수익은 329억원으로 35% 각각 감소했다.
회사 측은 "작년 동기와 비교하면 자산운용과 위탁매매 부문 모두 성장했다"며 "시장 변동성을 활용한 운용 성과와 견고한 이자수익으로 방어할 수 있었다"고 설명했다.
올해 5연임에 성공한 김용범 메리츠금융지주 부회장에게도 계열사 수익성 회복이 과제로 떠올랐다. 상반기까지 이어졌던 실적 개선세가 3분기 들어 꺾이면서 메리츠화재의 투자손익 변동성을 줄이고 메리츠증권의 비용 부담을 관리할 필요성이 커졌기 때문이다. 김 부회장이 계열사 실적을 회복시키면서 기존 주주환원 정책을 얼마나 안정적으로 이어갈지가 향후 경영 성과를 가를 전망이다.
메리츠금융은 주주환원 기조를 유지한다는 의지도 재확인했다. 지난 8월부터 5000억원 규모의 추가 매입을 진행하고 있다는 것이 회사 측의 설명이다. 다만 메리츠화재가 해약환급금준비금 적립 부담으로 배당가능 이익을 제약하고 있다는 점은 우려 요인으로 꼽힌다.
김용범 부회장은 "앞으로도 당사의 자본 배분 원칙에 따라 주주환원 정책을 이어나갈 예정"이라고 밝혔다.