기업가치 하락 속 소액주주 피해 지속
LG화학 자금줄된 LG엔솔, 2030년까지 지분 매각 계속
금융당국, 엔솔 상장 후 물적분할 모회사 주주 보호 방안 발표
LG화학 자금줄된 LG엔솔, 2030년까지 지분 매각 계속
금융당국, 엔솔 상장 후 물적분할 모회사 주주 보호 방안 발표
|
|
문제는 앞으로 LG화학의 자회사 지분 매각이 2030년까지 약 5조원 넘게 계속될 것이란 점이다. LG화학은 자회사 LG에너지솔루션 지분보유율을 낮춰 주주환원 및 재무구조 안정화 등에 사용하겠다는 방침이다. 앞서 LG화학의 중복상장 강행으로 LG에너지솔루션은 수년째 모회사의 자본조달 창구로 쓰일 수 밖에 없는 구조다.
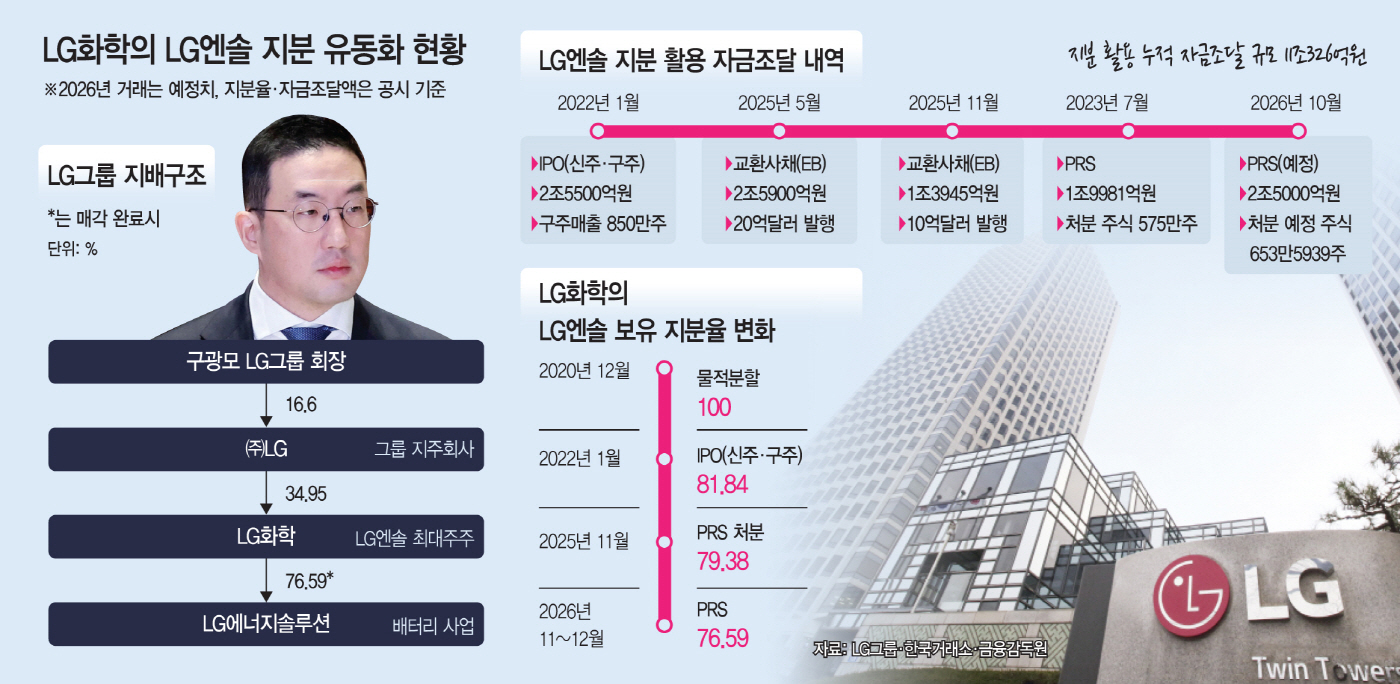
특히 자회사 지분 매각에 따른 재원 마련에도 LG화학의 성장세는 요원하다. 지난 2022년, LG에너지솔루션의 IPO(기업공개) 직후 구주매출로 얻은 2조 5500억원부터 최근 LG에너지솔루션 지분을 기반해 맺은 주가수익스왑(PRS)까지 LG화학이 얻은 자금은 11조원이 넘는다. 그럼에도 불구하고 LG화학의 시가총액은 4년새 30조원 가까이 하락했다. 과거 물적분할 후 실시한 중복상장이 모회사는 물론 자회사 기업가치에도 독이 되고 있다는 지적이 나온다.
이날 금융감독원에 따르면 LG화학은 LG에너지솔루션 보통주 653만5939주를 기초자산으로하는 PRS계약을 체결한다고 밝혔다. 주당 가격은 38만2500원으로 총 2조 5000억원 규모다. PRS는 기업이 보유한 주식을 기초자산으로 타금융사와 계약을 맺고 자금을 확보하는 방식이다. 계약 기간내에 주가 변동에 따라 향후 차액을 정산하는 구조다.
LG화학은 해당 자금을 재무구조 개선 및 주주가치 제고에 사용할 예정이라고 밝혔으나 주가는 양사가 동반하락했다. 이날 LG화학은 전일 대비 0.85% 하락했고, LG에너지솔루션은 8.60%하락한 35만6000원에 거래를 마쳤다. 모회사의 대규모 지분 매각에 따른 주가하락이 발생한 것인데 정작 기업가치를 올리려던 LG화학도 주가가 떨어졌다.
LG화학이 LG에너지솔루션 지분을 대상으로 PRS를 맺은 것은 이번이 두번째다. 지난해 11월 LG에너지솔루션 지분 575만주를 대상으로 PRS를 맺고, 1조 9981억원의 자금 조달을 한 바 있다. 이전에는 LG에너지솔루션 지분을 대가로 교환사채(EB)를 발행해 자금을 모았다. 2023년 7월, 두차례의 EB를 발행했는데 당시 LG에너지솔루션의 주가는 65만원선이었다. 해당 주가의 125~130% 수준으로 교환가액을 결정해 각각 68만7500원, 71만5000원의 주당가격으로 EB를 발행했다. 총 2조 5900억원에 달하는 수준이었다.
하지만 이후 기초자산인 LG에너지솔루션의 주가 하락으로 풋옵션(조기상환청구권)행사 가능성이 커지면서 2025년 5월, 10억달러 규모의 EB 발행을 또 결정했다. 이번 EB에서도 교환대상은 LG에너지솔루션 주식 1.76%로 교환가액은 33만7700원이다. 해당 EB발행으로 LG화학은 1조 3000억원의 자금을 조달했으며 이는 모두 채무상환에 쓰였다.
LG화학이 LG에너지솔루션 지분을 발판삼아 조달한 자금 약 11조 326억원은 대부분 중장기 사업에 투자하거나 재무구조 안정성을 위해 쓰였다. 지난 2022년 1월, LG에너지솔루션 상장에 따른 구주 매출로 얻은 조달액 2조 5500억원은 양극재 사업 확대 및 첨단소재, 바이오 사업 등에 투입됐다.
문제는 LG에너지솔루션 지분을 매각하며 조달한 수조원의 자금이 LG화학의 경쟁력 강화에는 큰 도움이 되지 못하고 있다는 점이다. 2020년 12월 물적분할 당시 LG화학의 시가총액은 약 58조원 수준이었다. 이후 LG에너지솔루션 상장일인 2022년 1월에 LG화학의 시총은 43조원으로 15조원 줄었고, 이날 기준으로는 16조 5000억원이다. 별도기준 LG화학의 당기순이익은 2022년말 3조원에서 작년말 1조 3680억원으로 줄었다. 영업이익률 또한 2022년말 4.65%에서 작년말에는 -1.16%으로 떨어졌다.
시장에서 LG에너지솔루션의 중복상장을 회자하는 이유도 여기에 있다. LG화학은 LG에너지솔루션을 분할하면서 물적분할 방식을 고수했다. 기업분할 방식은 두 가지가 있는데 인적분할은 모회사의 지분 보유율대로 자회사(신설법인)지분을 나눠 갖는 것이고, 물적분할은 모회사가 자회사 지분 100%를 가져간다. 물적분할 후 자회사가 상장하면, 모회사 기업가치에 포함돼있던 자회사 가치가 떨어져 주주 피해가 커진다. LG에너지솔루션 상장 이후 LG화학 주가가 내리막길을 걷던 배경이다.
특히 물적분할의 가장 큰 장점은 모회사, 즉 최대주주인 오너의 지배력을 잃지 않는다는 점이다. LG에너지솔루션의 주가 향방과는 별개로, LG화학의 최초 보유 지분이 80%를 넘었기 때문에 대규모 지분 매각에도 주가는 떨어질지언정 대주주의 지배력은 지킬 수 있다는 얘기다.
LG화학 관계자는 "주주 입장에서 보면 물적분할이나 중복상장 이슈가 있긴 하지만, 산업적 측면으로 보면 최근 기업들의 상장과 유상증자가 어려워 이런 자금조달과 중복상장을 할 수 밖에 없는 부분이 있다"면서 "다만 국내 기업들이 이런 결정을 할때 기존 주주들보다 회사의 성장에 초점이 맞춰져 있는 것은 사실"이라고 밝혔다.