주가 100만원 이상 종목 33% 뚝
SK하이닉스 핵심 자회사 둔 SK스퀘어
이달에만 36% 급락하며 황제주 '이탈'
고려아연·한화에어로 실적 전망에 발목
증권가 "반등·재하락 반복 염두할 필요"
SK하이닉스 핵심 자회사 둔 SK스퀘어
이달에만 36% 급락하며 황제주 '이탈'
고려아연·한화에어로 실적 전망에 발목
증권가 "반등·재하락 반복 염두할 필요"
|
SK스퀘어는 핵심 자회사인 SK하이닉스의 주가 조정 영향을 받았고, 고려아연과 한화에어로스페이스는 실적 기대치 하향이 부담으로 작용하고 있다. 여기에 원화 강세와 외국인 수급 부담까지 겹치면서 과거 주도주라는 이유만으로 함께 움직이기보다 종목별 펀더멘털에 따라 주가가 차별화되는 흐름이 뚜렷해지고 있다는 분석이다.
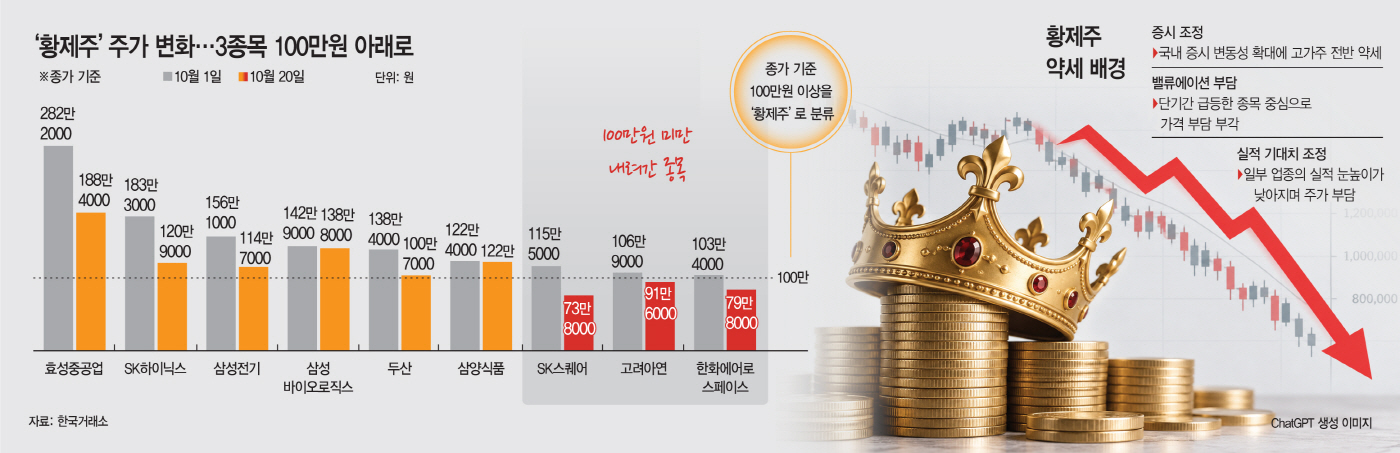
20일 한국거래소에 따르면 황제주는 지난 1일 기준 9개에서 이날 6개로 줄어든 것으로 집계됐다. SK스퀘어와 고려아연, 한화에어로스페이스가 100만원선 아래로 밀리며 황제주에서 이탈한 영향이다. 당시 황제주에는 이들 3개 종목을 비롯해 효성중공업, SK하이닉스, 삼성전기, 삼성바이오로직스, 두산, 삼양식품이 이름을 올렸다.
SK스퀘어는 115만5000원에서 73만8000원으로 36.1% 떨어졌고, 고려아연은 106만9000원에서 91만6000원으로 14.3% 하락했다. 한화에어로스페이스도 103만4000원에서 79만8000원으로 22.8% 내려앉으며 황제주에서 밀려났다.
남아 있는 황제주 역시 낙폭이 컸다. 효성중공업은 이달 들어 282만2000원에서 188만4000원으로 33.2% 떨어졌고, SK하이닉스는 183만3000원에서 120만9000원으로 34.0% 하락했다. 삼성전기와 두산도 각각 26.5%, 27.2% 내렸다. 반면 삼성바이오로직스는 2.9%, 삼양식품은 0.3% 하락하는 데 그치며 상대적으로 보합권에 머물렀다.
반도체 관련주는 실적 전망 자체가 꺾였다기보다 향후 높은 이익을 얼마나 오래 이어갈 수 있을지에 대한 경계가 밸류에이션을 낮추는 요인으로 작용했다. 신한투자증권에 따르면 지난달 23일부터 이달 19일까지 삼성전자와 SK하이닉스 주가는 각각 23.6%, 31.4% 하락했지만 같은 기간 12개월 선행 주당순이익(EPS)은 오히려 1.8%, 3.3% 상승했다. 시장이 현재 이익 규모보다 향후 이익의 지속 가능성을 더 엄격하게 평가하고 있다는 의미다. SK스퀘어 역시 핵심 자회사인 SK하이닉스의 주가 조정 영향을 직접적으로 받았다.
고려아연과 한화에어로스페이스는 낮아진 실적 기대치가 주가에 부담을 준 것으로 분석된다. 한화투자증권은 환율과 귀금속 가격 하락 등의 영향으로 고려아연의 3분기 영업이익이 컨센서스를 23.7% 밑돌 것으로 예상했다. 대신증권도 일부 수출 물량의 매출 인식 지연으로 한화에어로스페이스의 3분기 영업이익이 시장 기대치를 하회할 것으로 전망했다.
이 같은 개별 종목의 부담은 시장 전반 조정과 맞물리며 낙폭을 키웠다. 코스피는 지난 2일 7004선에서 이날 5552.74로 밀리며 고점 대비 20.7% 하락했다. AI 투자 수익성에 대한 우려가 가시지 않은 가운데 금리·유가 등 매크로 불안과 외국인 수급 이탈도 투자심리를 압박하고 있다. 최근 원·달러 환율 하락 역시 수출주의 원화 환산 이익에 대한 눈높이를 낮추는 변수로 작용하고 있다.
증권가에서는 당분간 과거 주도주가 일제히 반등하기보다 실적 가시성과 수급 여건에 따라 종목별 차별화가 이어질 가능성이 크다고 보고 있다. 높아진 기대치를 실제 실적으로 뒷받침할 수 있는지 여부가 주가 회복의 속도를 가를 것이란 분석이다.
노동길 신한투자증권 연구원은 "반등할 여지는 있지만 이를 중기 상승으로 이어갈 매수 기반은 다시 만들어야 한다"며 "당분간 반등과 재하락이 반복될 가능성을 염두에 둘 필요가 있다"고 분석했다.