기업대출 잔액 시중銀 첫 200조 돌파
대기업 중심 저리 대출·조달비용 부담
기업금융 순익 2%↓… 마진 회복 과제
대기업 중심 저리 대출·조달비용 부담
기업금융 순익 2%↓… 마진 회복 과제
|
리테일 중심의 사업 구조에서 벗어나 기업금융 경쟁력을 강화하려는 국민은행의 고민도 깊어지고 있다. 가계금융 부문의 순익 개선에 힘입어 전체 실적은 성장세를 이어가고 있지만, 은행간 경쟁이 심화되고 있어 향후 리딩뱅크 경쟁에서 우위를 장담하기 어렵기 때문이다. 이에 국민은행이 리딩뱅크로서 입지를 공고히 하려면 기업대출의 양적 확대를 넘어 안정적인 수익 창출력을 확보해야 한다는 지적이 나온다.
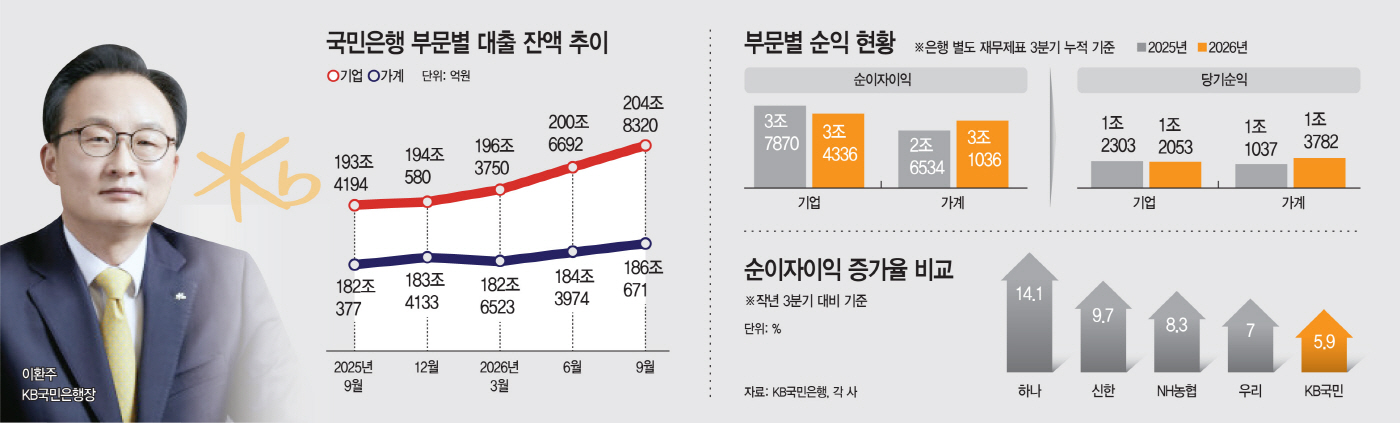
16일 금융권에 따르면 국민은행의 올해 3분기 누적 기업금융 부문 당기순익은 별도 재무제표 기준 1조2053억원으로 전년 동기(1조2303억원)보다 2.0% 감소했다. 순수수료이익은 3543억원에서 3764억원으로 늘었지만, 핵심 수익원인 순이자이익이 3조7870억원에서 3조4336억원으로 3534억원 줄어들면서 전체 순익을 끌어내렸다. 세부적으로 보면 이자수익은 7조1650억원에서 6조9949억원으로 감소한 반면, 이자비용은 3조3780억원에서 3조5613억원으로 증가한 영향이 컸다. 반면 가계금융 순익은 1조3782억원을 기록해 전년 동기(1조1037억원)보다 24.9% 증가했다.
이는 국민은행의 최근 대출 성장세와 대조적이다. 올해 9월 말 국민은행의 기업대출 잔액은 204조8320억원으로 연초 이후 10조원 넘게 증가했다. 반면 같은 기간 가계대출은 약 2조6000억원 늘어나는 데 그치면서 전체 원화대출에서 기업대출이 차지하는 비중은 52.4%까지 높아졌다. 하지만 수익성 측면에서는 아쉬운 상황이다. 기업대출을 10조원 넘게 늘렸음에도 기업금융 부문 순익은 오히려 전년 수준에 머물렀기 때문이다.
수익성 개선이 부진한 배경으로는 대기업 중심의 대출 확대와 조달비용 상승 등이 꼽힌다. 올해 국민은행의 기업대출 증가액 중 대기업대출이 차지하는 비중은 62.5%에 달했다. 통상 대기업대출은 중소기업대출보다 신용위험이 낮아 대출금리도 상대적으로 낮게 책정된다. 실제 은행연합회에 따르면 지난 9월 국민은행의 잔액 기준 기업대출 금리는 연 4.27%로 KB국민·신한·하나·우리·NH농협 등 5대 은행 중 가장 낮았다. 이에 국민은행 관계자는 "생산적 금융 확대를 위한 기업금융 강화 방안으로 우량 산업 등 주요 분야에 적극적으로 자금 지원을 한 영향이 있다"고 설명했다.
자금조달 비용 부담도 한층 커졌다. 3분기 들어 은행채 금리가 오르면서 기업 정기예금 금리도 연 4% 안팎으로 상승한 탓이다. 실제 기업예금 등을 포함한 국민은행의 기업금융 부문 부채는 작년 말 208조8749억원에서 올해 3분기 250조2960억원으로 크게 늘었다. 부채 증가액 전부를 기업예금 증가분으로 볼 수는 없지만, 금융권에서는 이 기간 국민은행의 기업예금 잔액이 20조원 이상 늘었을 것으로 추산하고 있다.
이에 기업금융 부문의 수익성 개선이 국민은행의 당면 과제로 떠올랐다. 가계대출 규제로 가계금융 부문에서 큰 폭의 이익 성장을 기대하기 어려운 만큼, 기업대출의 외형 확대를 실질적인 수익 증가로 연결해야 할 필요성이 커졌기 때문이다. 리딩뱅크 경쟁을 벌이는 신한·하나은행의 빠른 성장세도 부담이다. 올해 3분기 누적 순이자이익 증가율은 신한은행과 하나은행이 각각 9.7%, 14.1%로 국민은행(5.9%)을 크게 웃돌았다.
국민은행도 기업금융 확대 과정에서 수익성 부담이 커지고 있다는 점을 인식하고 있다. 서기원 국민은행 CFO(최고재무책임자)는 지난달 콘퍼런스콜에서 "기업대출의 3개월·6개월 주기 변동 비중이 경쟁 은행보다 낮았는데 2분기와 3분기에 많이 높였다"며 "4분기에는 시장금리 상승에 따른 대출자산 리프라이싱(금리 재산정) 효과가 반영될 것"이라고 전망했다.
국민은행 관계자는 "기업금융은 단순히 기업의 여수신 거래뿐 아니라 향후 거래 확대 가능성과 임직원들의 금융거래 등을 통해 추가적인 수익을 창출할 수 있는 분야"라며 "대출 취급 시점의 수익성뿐 아니라 장기적인 성장성과 수익 창출 가능성까지 감안하고 있다"고 말했다.